치매보험에 가입했다면 대부분 "치매가 생기면 보험금이 나온다"고 생각해요. 그런데 치매는 한 번에 끝나는 진단이 아니라 단계가 있는 질환이에요. 내 보험이 어느 단계부터 보장하는지에 따라 보험금을 받는 시점이 크게 달라질 수 있어요. 2026년 기준으로 약관에서 확인할 지점을 정리했어요.
치매보험 진단기준, CDR척도는 무엇인가요?
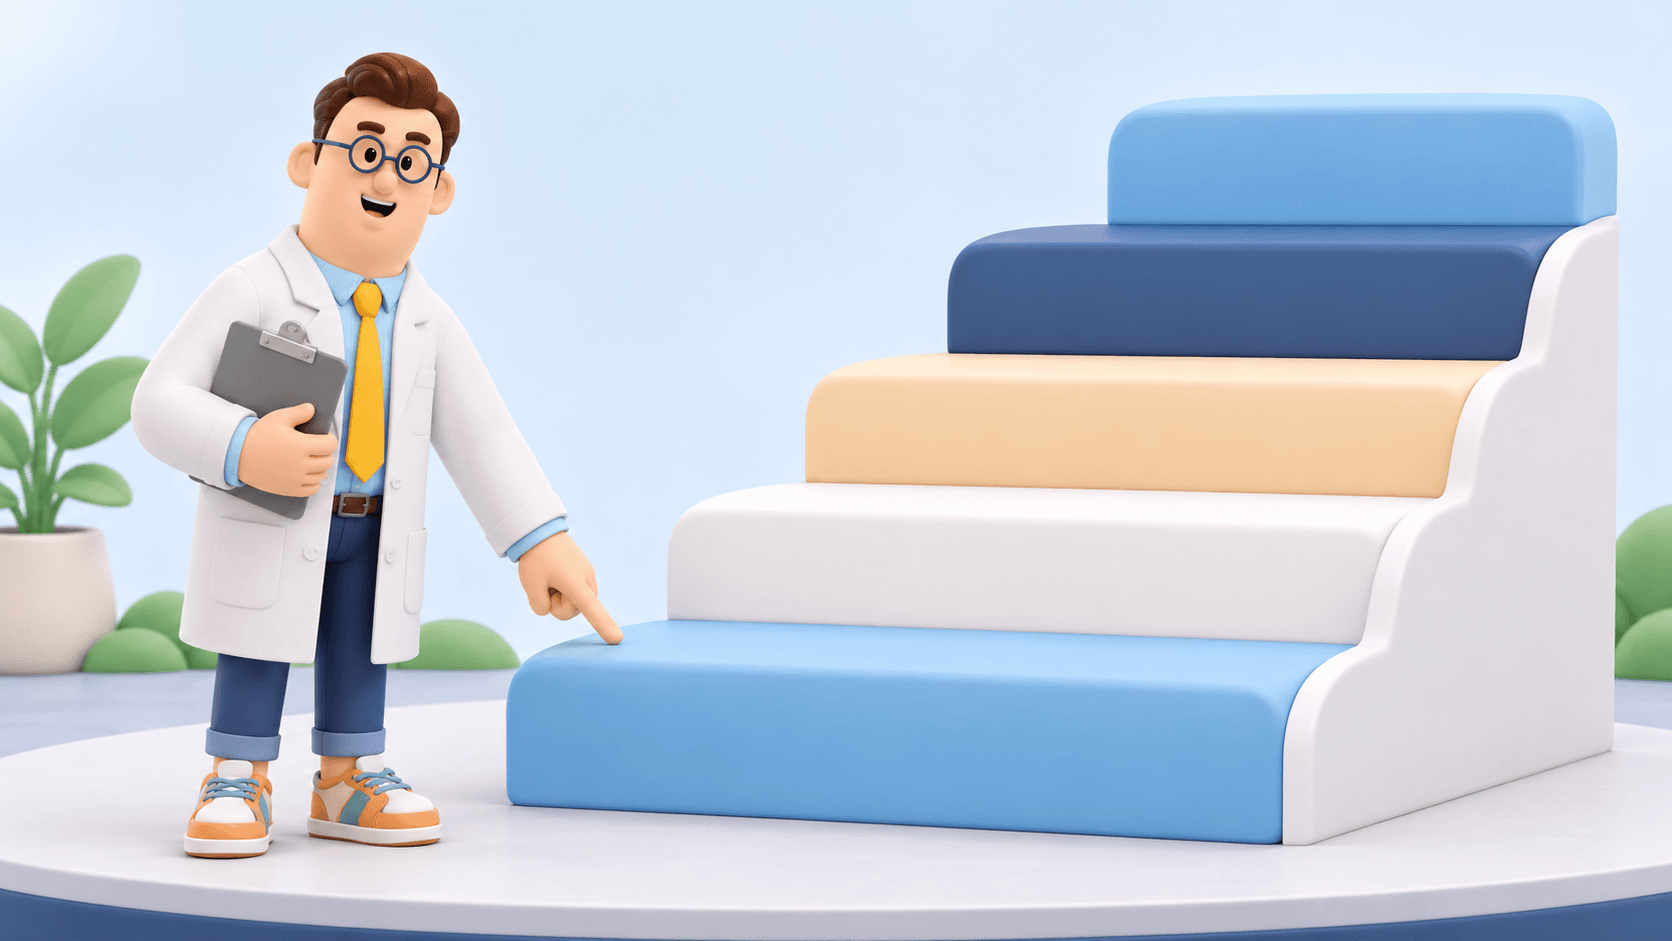
치매보험의 보험금 지급 기준으로 가장 많이 쓰이는 것이 CDR척도예요. 치매 관련 전문의가 인지기능과 사회기능 정도를 함께 측정하는 검사로, 점수가 높을수록 증상이 무거운 단계예요출처: 금융위원회. 같은 치매 진단이라도 CDR 점수가 몇 점이냐에 따라 약관상 보장 대상인지가 갈려요.
CDR 점수 | 단계 |
|---|---|
0.5 | 최경도 |
1 | 경도(경증) |
2 | 중등도 |
3~5 | 중증 |
그래서 치매보험을 볼 때는 보험금 이름보다 CDR 몇 점부터 지급하는지가 먼저예요. 약관의 치매 진단비 조항에 보장 대상 CDR 점수가 적혀 있어요.
경도치매 진단비와 중증치매 보장, 무엇이 다른가요?
치매보험은 상품마다 보장 구성이 달라요. 경도 단계부터 진단비를 나눠 주는 구성도 있고, 중증 단계에서만 보험금을 주는 구성도 있어요. 금융감독원은 금융꿀팁에서 중증치매만 보장하는 상품에 가입했다면 치매가 생겨도 보장을 받지 못할 수 있다고 안내했어요출처: 일간NTN.
중증만 보장하는 구성이라면 경도나 중등도 단계에서는 진단을 받아도 지급 조건에 들지 않아요. 증상이 그 단계에 머무는 동안에는 받을 수 있는 돈이 없는 셈이에요. 내 치매보험 약관의 치매진단비 지급 기준이 CDR 몇 점부터인지, 중증치매만 보장하는 구성은 아닌지 확인해볼 필요가 있어요.
상품에 따라 치매 보장은 진단 때 한 번 받는 진단비와 일정 기간 나눠 받는 생활비 형태로 나뉘기도 해요. 이때 두 담보의 보장 대상 CDR 점수가 서로 다르게 적혀 있을 수 있어요. 진단비는 경도부터인데 생활비는 중증부터인 식이라면, 같은 보험 안에서도 단계마다 받는 돈이 달라져요. 담보마다 지급 조건을 따로 확인해보는 것이 좋아요.
약관에서 볼 곳: 치매 진단비 조항의 보장 대상 CDR 점수, 경도·중등도·중증 단계별 지급 여부, 진단비와 생활비 보장이 따로 있는지
2019년 약관 개선 이후 진단 기준은 어떻게 바뀌었나요?
예전에는 일부 상품이 뇌영상검사 결과나 특정 질병코드, 약 처방 이력을 지급 조건으로 두어 분쟁이 생기곤 했어요. 2019년 약관 개선으로 치매 진단은 신경과 또는 정신건강의학과 전문의의 진단서에 따르고, 병력청취와 인지기능 평가, 일상생활능력 평가, 뇌영상검사 등을 종합해 판단하도록 정리됐어요출처: KDI 경제정보센터.
개선안에서는 합리적 근거 없이 붙어 있던 특정 치매질병코드나 약제투약 조건을 삭제해, 전문의가 치매로 진단하고 보장대상 CDR척도 기준에 맞으면 보험금을 지급하도록 했어요. 이 개선안은 2019년 10월부터 판매되는 상품에 반영하도록 정해졌어요출처: KDI 경제정보센터. 특히 경증 치매는 CT나 MRI 같은 뇌영상검사 진단이 없어도 CDR척도 등 다른 방법으로 진단할 수 있어요출처: 금융위원회. 그 전에 가입한 계약이라면 약관의 진단 조항이 예전 문구대로 남아 있을 수 있어서, 질병코드나 약 처방 조건이 붙어 있는지 다시 살펴보시길 권해요.
직접 청구가 어려울 때는 어떻게 하나요?
치매보험은 보험금이 필요한 시점에 본인이 직접 청구하기 어려울 수 있다는 점도 함께 봐야 해요. 이럴 때를 대비한 것이 지정대리청구인제도예요. 계약자와 피보험자, 보험수익자가 모두 같은 경우 가족 등을 대리청구인으로 미리 지정해 두면 대신 보험금을 청구할 수 있어요출처: 일간NTN.
대리청구인을 지정했는지는 가입할 때 정해 두지 않으면 잊기 쉬운 항목이에요. 대리청구인을 누구로 정할 수 있는지, 지정한 뒤 바꿀 수 있는지는 상품과 약관마다 다를 수 있어서 보험사에 함께 확인해볼 필요가 있어요. 내 치매보험의 보장 내용과 특약 구성은 보닥 앱의 보험 조회 기능으로 한눈에 볼 수 있고, 약관 조항이 궁금하면 AI 상담사 클락에게 물어볼 수 있어요.
핵심 정리
치매보험은 진단명보다 CDR 점수 기준이 보험금을 가르는 보험이에요. 2026년 기준으로 볼 지점은 세 가지예요.
치매 진단비가 CDR 몇 점부터 지급되는지, 중증만 보장하는 구성은 아닌지
2019년 10월부터 판매된 상품은 전문의 진단서와 종합 평가가 기준이고, 그 전 가입 계약은 진단 조항 문구를 따로 확인
본인이 청구하기 어려울 때를 대비해 지정대리청구인을 정해 두었는지
자주 묻는 질문
치매보험은 경도치매부터 보장되나요, 중증치매부터만 보장되나요?
상품마다 달라요. 경도 단계부터 진단비를 나눠 주는 구성도 있고 중증 단계에서만 보험금을 주는 구성도 있어요. 중증치매만 보장하는 상품이라면 경도나 중등도 단계에서는 치매 진단을 받아도 보장을 받지 못할 수 있어요. 약관의 치매 진단비 조항에 적힌 보장 대상 CDR 점수로 구분할 수 있어요.
치매보험 CDR척도란 무엇이고 점수는 어떻게 나뉘나요?
CDR척도는 치매 관련 전문의가 인지기능과 사회기능 정도를 함께 측정하는 검사예요. 최경도 0.5, 경도(경증) 1, 중등도 2, 중증 3~5로 나뉘고, 치매보험은 이 점수를 기준으로 보험금 지급 여부와 단계를 정해요.
치매보험금을 받으려면 뇌 MRI나 CT 검사 결과가 꼭 있어야 하나요?
경증 치매는 뇌영상검사 진단이 없어도 CDR척도 등 다른 방법으로 진단할 수 있어요. 2019년 약관 개선안은 2019년 10월부터 판매되는 상품에 반영하도록 정해졌고, 치매 진단을 신경과 또는 정신건강의학과 전문의의 진단서에 따라 병력청취와 인지기능 평가, 일상생활능력 평가, 뇌영상검사 등을 종합해 판단하도록 했어요. 그 전에 가입한 계약은 약관의 진단 조항 문구가 다를 수 있어 약관을 직접 확인해볼 필요가 있어요.
치매로 본인이 보험금을 청구하기 어려우면 어떻게 하나요?
지정대리청구인제도를 이용할 수 있어요. 계약자와 피보험자, 보험수익자가 모두 같은 경우 가족 등을 대리청구인으로 미리 지정해 두면, 치매 등으로 본인이 직접 청구할 수 없을 때 대리청구인이 보험금을 대신 청구할 수 있어요.